

Afficher le sommaire Masquer le sommaire
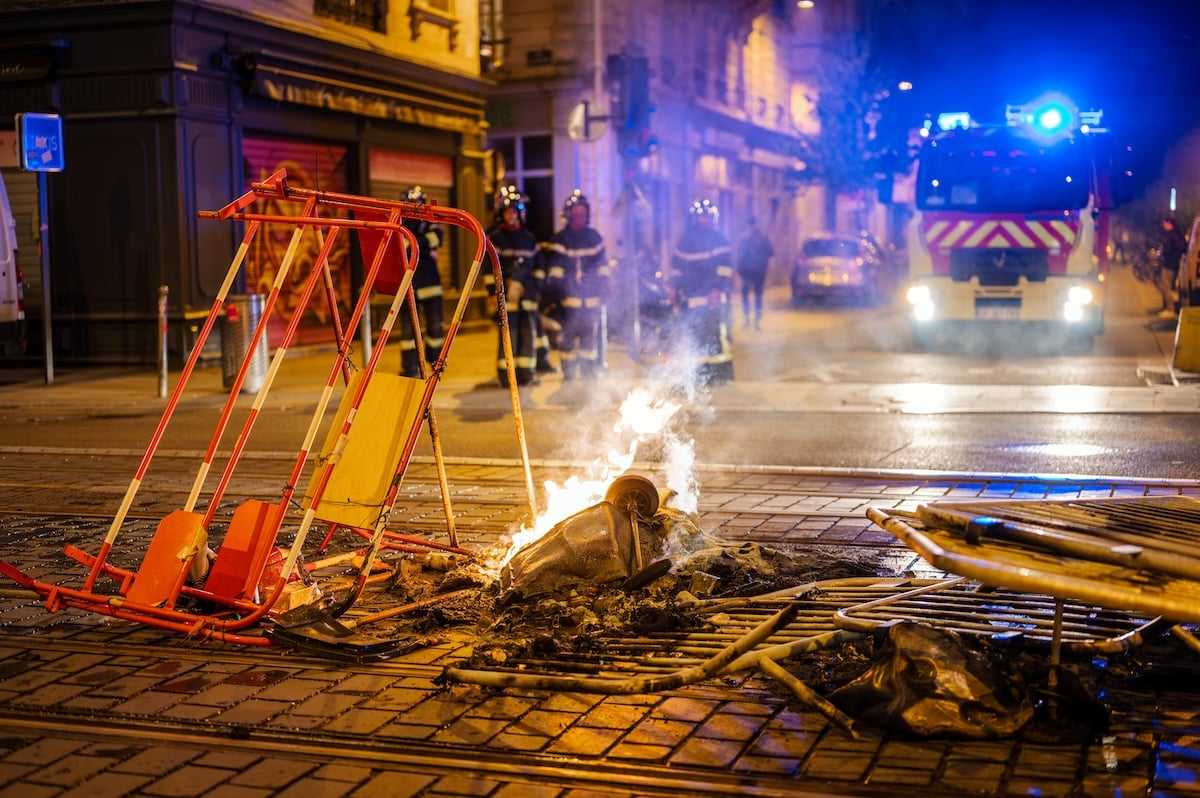
Certains chiffres résument une politique mieux qu’un long discours. Celui-ci tient en une ligne. Après les émeutes de l’été 2023, les assureurs ont indemnisé 793 millions d’euros de dégâts. L’État, lui, n’a réclamé que 8 millions d’euros aux émeutiers, sur six dossiers : le chiffre figure dans l’étude d’impact du gouvernement lui-même. Un pour cent. Tout le reste a été réglé par d’autres : les sinistrés, les assureurs, les collectivités, le contribuable.
A LIRE AUSSI
La garantie émeutes, une loi votée pour rien
Trois ans plus tard, le gouvernement a trouvé la parade. Elle ne consiste pas à faire enfin payer ceux qui cassent. Elle consiste à organiser, durablement, le paiement par ceux qui ne cassent pas. Selon les projets de décret révélés par Les Échos, une contribution de 0,8 % devrait être prélevée dès le 1er janvier 2027 sur les primes d’assurance dommages : la voiture, le logement, le commerce. Bercy confirme que les textes sont à l’examen du Conseil d’État. Objectif : alimenter un fonds d’environ 400 millions d’euros par an.
On appelle cela la solidarité nationale. On pourrait aussi l’appeler par son nom : une rente versée chaque année par les honnêtes gens pour réparer ce que d’autres détruisent.
Payer comme contribuable, puis comme assuré
Il faut mesurer l’empilement. Le commerçant pillé le 17 octobre paie d’abord sa franchise, ses pertes d’exploitation mal couvertes, ses semaines de rideau baissé. Selon l’estimation haute de la Fondation Ifrap, près de 300 millions d’euros de la facture de ce seul week-end pourraient rester hors assurance, à la charge des commerçants, des ménages, des collectivités et de l’État.
Le contribuable paie ensuite : chômage partiel pris en charge à 100 %, fonds d’urgence, reconstruction de l’hôtel de ville de Limoges. Le contribuable local règle à son tour la note des mairies, dont les primes d’assurance ont bondi de 43 % entre 2020 et 2024, selon l’Observatoire des finances et de la gestion publique locales. Et voilà qu’on demande à ce même citoyen de payer une fois de plus, par sa prime d’assurance, pour les émeutes à venir.
Double peine ? L’expression est encore charitable.
On objectera que la somme est dérisoire : quelques euros par foyer et par an, le prix d’un café en terrasse. L’argument est habile. Il est surtout révélateur. Un prélèvement indolore reste un prélèvement, et ce sont toujours les plus discrets qui durent le plus longtemps. La loi autorise d’ailleurs à monter jusqu’à 1,5 % : le taux de départ n’est qu’un premier palier.
Surtout, la question n’a jamais été le montant. C’est le principe. Le retraité d’un village où aucune vitrine n’a jamais volé en éclats, la famille modeste qui assure son studio et sa vieille citadine, financeront désormais chaque année, qu’il y ait émeute ou non, les dégâts commis dans les hypercentres. Jusqu’aux vitrines des grandes maisons de luxe, attaquées jusque sur la place Vendôme.
Le casseur plafonné, l’assuré à perpétuité
Le gouvernement répondra qu’il a aussi pensé aux casseurs. Sa loi « casseurs-payeurs », adoptée en première lecture par le Sénat dans la nuit du 27 au 28 octobre, rendra les participants à un attroupement violent responsables des dégâts. Avec une limite : 10 000 euros par personne, au maximum.
Mettons les deux textes côte à côte. L’assuré paiera chaque année, sur chacun de ses contrats, sans date de fin. Le casseur, à supposer qu’il soit identifié, retrouvé et solvable, verra sa dette bornée. Tout est dit sur la hiérarchie des priorités.
Le plus troublant est ailleurs. La loi fait déjà de l’État le responsable civil des dommages causés par les attroupements, même sans faute de sa part. Tenir l’ordre est son métier. Or, selon sa propre étude d’impact, il n’a dépensé à ce titre que 4,1 millions d’euros par an en moyenne entre 2021 et 2025. Une goutte d’eau. Et la faculté de se retourner ensuite contre les casseurs, ouverte en 2019, n’a jamais été utilisée : c’est le gouvernement qui l’écrit. Plutôt que d’assumer cette responsabilité, l’État la transfère sur le contrat d’assurance de chacun. Il ne garantit plus l’ordre : il garantit que le désordre sera payé, et pas par lui.
Jusque chez les assureurs, le malaise est palpable. Le patron de Generali France l’a écrit sans détour dans Les Échos : « Le nôtre est d’assurer, pas de garantir l’irresponsabilité. » Quand la formule vient d’un assureur, c’est que la ligne a été franchie.
L’émeute n’est pas une catastrophe naturelle
Le gouvernement aime comparer son dispositif au régime des catastrophes naturelles. C’est précisément la comparaison qui le condamne. Une crue n’a pas d’auteur. La grêle ne se filme pas en direct sur TikTok. Une émeute a des visages, des noms, des téléphones qui enregistrent tout. Mutualiser un risque sans responsable, c’est de la solidarité. Mutualiser un risque dont les responsables sont identifiables, c’est de la résignation.
Que faudrait-il faire ? Ce que l’État annonce depuis des années sans jamais l’exécuter. Poursuivre systématiquement les auteurs au civil, sans plafond symbolique. Exploiter les images avant qu’elles ne s’effacent. Assumer la responsabilité publique quand l’ordre n’a pas été tenu. Et si un fonds doit exister, qu’il soit alimenté d’abord par les sommes recouvrées sur les casseurs, pas par la prime de ceux qui n’ont rien cassé.
En janvier, les honnêtes gens recevront leur avis d’échéance. Ils n’y trouveront sans doute aucune ligne « émeutes » : la contribution est due par l’assureur, elle se fondra dans le tarif. C’est peut-être le plus cynique. On leur fera payer la casse des autres, sans même le leur dire.

